基辅 在一场艰苦卓绝的消耗战阴影下,乌克兰国内正加剧着另一种冲突:争夺“工业氧气”即废钢铁。随着该国冶金巨头试图实现海格力斯式的复苏,越来越多的工业说客呼吁全面禁止废钢出口。
然而,更深入的分析揭示了一个复杂的悖论。虽然梅特因韦斯特和因特派管等国内生产商担心原材料断供,但许多经济学家认为,关闭边境可能会适得其反,扼杀乌克兰生存所需的经济活力。
凤凰涅槃:复苏中的行业
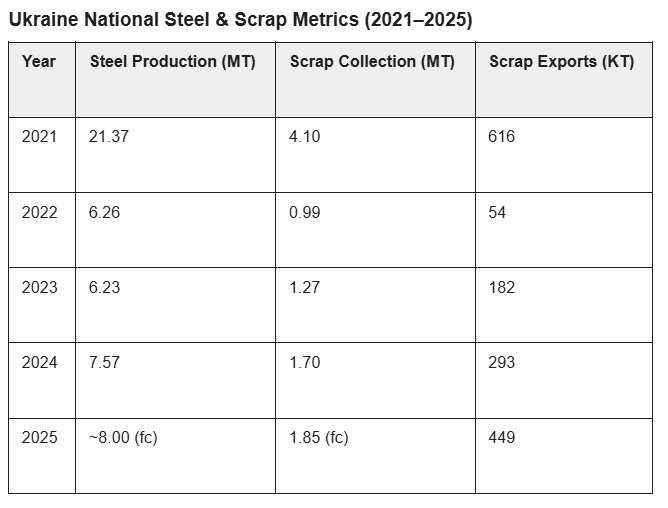
乌克兰的钢铁行业曾是全球第13大钢铁行业,在2022年几乎被消灭。仅马里乌波尔的陷落就抹去了该国40%的炼钢能力,其中包括传奇的亚速钢铁厂。全国产量从2021年的2100多万吨骤降至仅620万吨。
然而,2024年和2025年见证了显著的“战时均衡”。
国家产量:2024年反弹至757万吨。
海上走廊:从敖德萨出发的单边海上路线降低了物流成本,使散装金属得以重新进入全球市场。
国防需求:乌克兰国防工业公司的迅速扩张导致对专用装甲级钢材的需求激增。
+1
废钢“泄漏”争议
紧张局势集中在废钢出口的急剧上升上,该出口在2025年达到了448,680吨的四年高点。尽管每吨有180欧元的名义出口关税,但根据《乌克兰-欧盟联系国协定》,其中超过85%的此类材料免关税流入欧盟,主要是波兰和希腊。
实业家声称这是“泄漏”。他们认为波兰充当了中转枢纽,乌克兰废钢在此被转口到土耳其。运营100%使用废钢的高效电弧炉的因特派管公司一直直言不讳,警告称到2026年将面临高达50万吨的迫在眉睫的短缺。
“没有废钢,乌克兰的绿色重建就是白日梦,”一位行业分析师说道,“没有金属的循环流动,你就不可能建立一个现代化的低碳经济。”
反论:为什么禁令可能是致命的
虽然“废钢缺口”听起来令人担忧,但全面出口禁令有可能产生可能摧毁更广泛经济的国内垄断。
买方垄断的危险
如果出口被阻止,少数几家国内钢铁巨头将成为唯一的买家。这种“买方垄断”使他们能够人为地压低价格。虽然这降低了梅特因韦斯特或安赛乐米塔尔的成本,但它使废钢回收行业挨饿,缺乏运营所需的资本。
回收成本
回收“战争废钢”并非易事。其中大部分是:
受到污染:布满需要昂贵排雷的未爆弹药。
无法进入:位于劳动力稀缺的“灰色地带”或布雷领土。
官僚主义:被摧毁的军事装备是国家财产,处理时涉及法律障碍。
如果国内价格因出口禁令而被压得过低,废钢场将干脆停止回收。结果呢?大家的废钢都会减少,而不是增多。
企业适应:行动中的韧性
各大厂商已经在进行多元化经营,以减轻这些风险:
梅特因韦斯特:在失去了马里乌波尔的“皇冠明珠”后,它已转向其卡梅特钢铁和扎波罗热钢铁资产。它通过使用来自波克罗夫斯克矿的专属炼焦煤供应来最大化效率。
克里沃罗格安赛乐米塔尔:面对废钢挤压,安赛乐米塔尔克里沃罗格在2025年将其生铁产量提高了16.9%,利用其自身的铁矿石矿山用铁水替代废钢。
因特派管:定位为“绿色钢铁”先锋,它押注于其低碳足迹以在欧盟市场维持溢价,尽管它同时游说实行更严格的废钢法规。
前进的道路:融合,而非孤立
乌克兰的逻辑解决方案不在于保护主义,而在于与欧盟的更深层次融合。
通过保持开放的市场,乌克兰确保其废钢回收行业保持盈利,并在技术上有能力清理战争留下的数百万吨碎片。同时,“绿色重建”提供了一个机会,可以用符合欧盟碳边境调节机制的现代、废钢密集型电弧炉取代被摧毁的苏联时代高炉。
“资源之战”将决定2026年。如果乌克兰能够平衡其工业巨头的需求与自由竞争市场的必要性,它不仅将重建其钢铁行业,还将锻造一个更有韧性的欧洲未来。